个人养老金投资产品怎么选?从“选品”到“管理”的务实指南
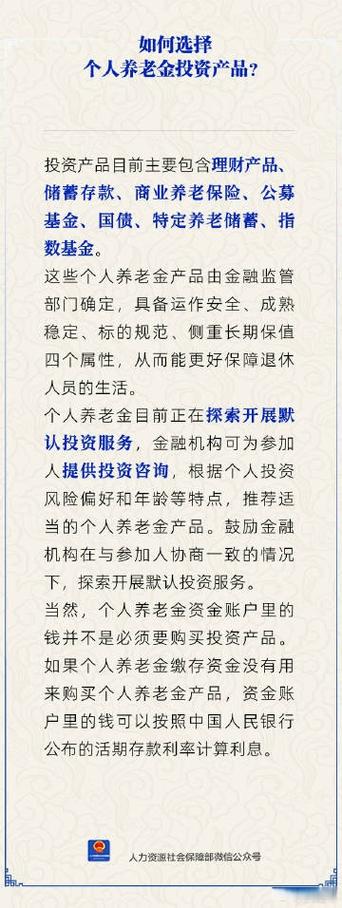
个人养老金制度落地后,越来越多的人开立了账户,但面对储蓄、理财、基金、保险四大类产品,最常卡住的两个问题其实是:选什么,以及选完之后怎么管。
这篇文章不推荐具体产品,而是给出一套可落地的筛选逻辑和持续管理的方法。
一、先理解个人养老金的三个特殊性
在比较产品之前,必须清楚个人养老金账户与普通投资账户有三点关键差异:
- 锁定到退休:资金原则上退休后才能领取,中间不能随意取出。
- 税收递延:每年12000元额度内税前扣除,领取时按3%计税。收入越高,节税效应越明显。
- 产品白名单制:只有进入国家名录的储蓄、理财、基金、保险才能购买。
这三点决定了:流动性不是首要考虑,长期稳健才是核心;税优额度有限,配置要精打细算。
二、四类产品的定位,一句话说清楚
1. 养老储蓄
- 本质:特定期限、特定利率的存款。
- 适合谁:临近退休、极度厌恶波动,追求本金安全的人。
- 注意:利率也分档,5年期通常高于3年期;提前支取会损失利息。
2. 养老理财
- 本质:银行理财子公司的净值型产品,多数为固收类,少量含权益。
- 适合谁:能接受小幅波动,希望收益略高于存款的人。
- 注意:不再保本,看清理产品的风险等级和底层资产。
3. 养老目标基金
- 本质:公募基金,主要分目标日期型(如2040、2050)和目标风险型(稳健、平衡、积极)。
- 适合谁:距离退休时间较长、愿意承受短期波动换取长期增值的人。
- 注意:目标日期型会自动“下滑轨道”调整股债比例,省心但费率略高;持有期一般1年、3年或5年。
4. 专属商业养老保险
- 本质:保险公司提供的长期年金或两全产品,部分有保证利率。
- 适合谁:想要确定现金流、对冲长寿风险的人。
- 注意:前几年退保损失大,一定要用长期不动的钱买。
三、选品三步法:不是找“最好的”,而是找“最适合你的”
第一步:定你的退休期限
距离退休时间决定了你能承受多大波动。
- 10年以内:以储蓄+理财为主,基金和保险小比例或暂不配置。
- 10–20年:储蓄/理财打底,目标日期基金或稳健型基金为核心。
- 20年以上:可以较大比例配置权益类基金,用时间平滑波动。
第二步:明确你每月能承受亏多少
问自己一个假设性问题:如果账户一年内浮亏多长时间内会睡不着?
- 不能接受任何本金波动 → 储蓄为主,理财为辅。
- 能接受3–5%以内回撤? → 固收+类理财或稳健型目标风险基金。
- 能接受10–20%阶段性回撤? → 目标日期基金或平衡型组合。
第三步:比较时只看这几个指标
养老储蓄看:利率、期限、提前支取规则。
养老理财看:风险等级(R2以下较稳)、投资范围、过往最大回撤。
养老基金看:目标日期/风险等级、持有期、费率(管理+托管)、基金经理任职年限。
养老保险看:保证利率、领取方式、退保现金价值表。
一个实用原则:所得税率在20%及以上的人,每年1.2万元额度值得用足;税率10%以下的人,税优吸引力有限,不必为了抵税而买不合适的产品。
四、配置思路:用“核心+卫星”代替“押注单一产品”
个人养老金账户适合做简单组合:
- 核心仓(60–80%):与你退休日期匹配的目标日期基金,或者“储蓄+稳健理财”组合。到期自动调整,不需要频繁操作。
- 卫星仓(20–40%):根据你对市场的判断,加一点积极型基金或养老保险,但不要超过能承受的波动范围。
举例(仅为框架示意):
- 35岁,退休还有25年:60%目标日期2050基金 + 20%稳健理财 + 20%专属养老保险。
- 50岁,退休还有10年:40%5年期储蓄 + 30%R2理财 + 30%目标日期2035基金。
- 58岁,退休还有2–5年:70%储蓄/理财 + 30%短持有期稳健基金或保险。
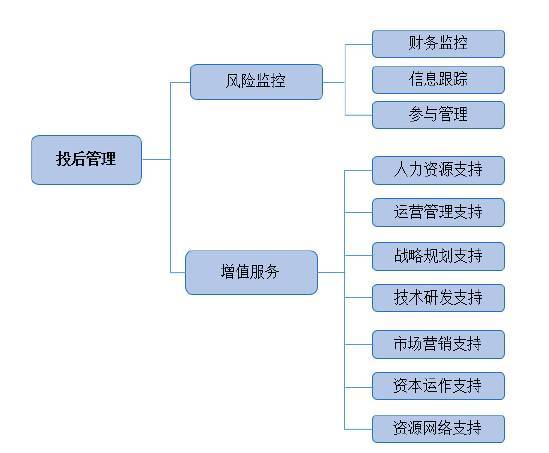
五、投后管理:管得少,但要在关键节点动手
个人养老金是长期投资,不需要每天盯盘。但每年至少做三件事:
- 每年缴存时复盘一次:利用重新缴费的时点,检查各类产品比例是否偏离目标。若权益类涨太多导致比例过高,可减少新缴资金买入。
- 临近退休5年开始降波动:逐步把权益基金转入储蓄、理财或短持有期产品,锁定已有收益。目标日期基金会自动做这件事,但如果持有自主组合,就必须手动调整。
- 产品本身变化要留意:基金经理更换、理财风险等级上调、保险结算利率持续下行,都是调仓或更换产品的信号。
不需要因为短期市场下跌就卖出。锁定账户的意义,恰恰在于帮你扛过波动。真正需要动的,是产品变质了,或者你的退休时间变近了。
六、最容易犯的三个错误
只看收益不看风险 把养老钱买成高风险行业主题基金,退休前遇到大跌被迫延后退休,或者只能低点赎回。
为了税优买不合适产品 税收优惠是一个加分项,不是选品理由。先看产品是否匹配期限和风险,再看省多少税。
买了之后完全不管 五年、十年不看账户,产品风格漂移或风险等级上升也不知,临近退休才发现波动太大。
七、一个落地清单
开户后第一年,按顺序做完这几步:
- [ ] 确定自己的退休年份和收入税率。
- [ ] 选择2–3类产品,不要一开始就买全四类。
- [ ] 把1.2万元额度大概按核心-卫星比例分配。
- [ ] 记录每笔买入的日期、产品、金额、持有期(基金)或封闭期(理财/保险)。
- [ ] 设定每年缴存日做一次组合再平衡。
全文一句话:以退休时间为基准,以能承受的波动为上限,用“目标日期基金/储蓄+理财+部分基金保险”构建组合,每年检查一次,临近退休逐步降风险。这样既能拿到税优,又不让养老钱在短期波动中被打乱节奏。
如若转载,请注明出处:http://www.jinyouinv.com/product/55.html
更新时间:2026-10-13 10:11:47